خرید اقساطی ساعت مچی چه زمانی منطقی و چه زمانی پرهزینه است؟ راهنمای جامع مالی، سود پنهان و تلههای اعتباری

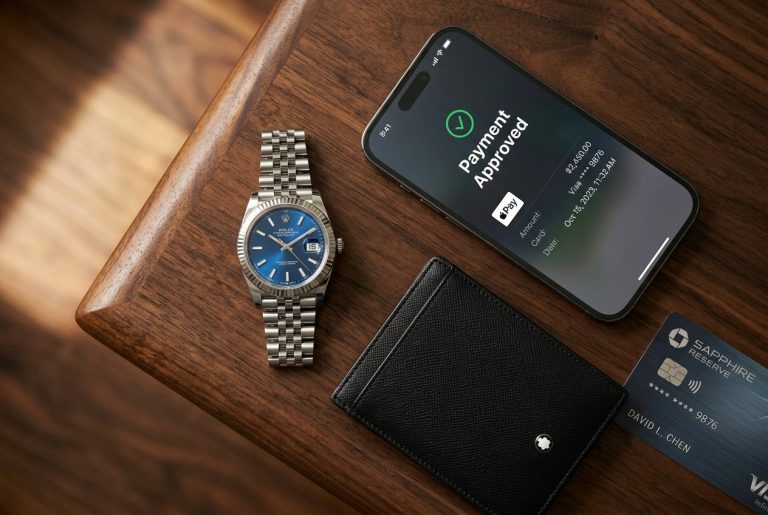
در شرایط اقتصادی امروز که تورم مداوم و نوسانات نرخ ارز ارزش پساندازهای ریالی را به چالش میکشد، شیوه مدیریت هزینهها دستخوش دگرگونی بزرگی شده است. خرید اقساطی دیگر فقط مختص کالاهای ضروری نظیر مسکن و خودرو نیست، بلکه به دنیای اکسسوریها و ساعتهای مچی نیز راه یافته است.
امروزه با فشردن چند دکمه روی تلفن همراه و استفاده از سامانههای اعتباری مدرن، میتوانید گرانترین ساعتهای بازار را به خانه ببرید و هزینه آن را در ماههای آینده پرداخت کنید. اما آیا تقسیم کردن بهای یک ساعت به چند قسط ماهانه، همواره یک تصمیم هوشمندانه اقتصادی است؟
مرز بسیار باریکی میان یک اهرم مالی زیرکانه و یک بدهی فرسایشی وجود دارد. در این تحلیل جامع و کارشناسی، میخواهیم بدون تعارفات تبلیغاتی بررسی کنیم که خرید اقساطی ساعت مچی در چه شرایطی سودآور و منطقی است و در چه سناریوهایی میتواند به یک تله مالی پرهزینه تبدیل شود.
معادله تورم و ارزش زمانی پول؛ چرا خرید قسطی در ایران جذاب است؟
برای بررسی منطق خرید اقساطی، پیش از هر چیز باید با مفهوم بنیادین ارزش زمانی پول آشنا شویم. یک میلیون تومان امروز، قدرت خریدی به مراتب بالاتر از یک میلیون تومان در شش ماه آینده دارد؛ زیرا تورم به طور پیوسته ارزش نقدینگی را کاهش میدهد.
ساعتهای مچی باکیفیت، کالاهایی وارداتی و متصل به نرخ جهانی ارز هستند. هنگامی که نرخ ارز افزایش مییابد، قیمت ساعت در ویترین فروشگاهها به سرعت بالا میرود. در چنین بستری، تثبیت قیمت امروز یک کالا و پرداخت هزینه آن با ریال بیارزششده ماههای آینده، جذابیت فراوانی ایجاد میکند.
اگر شرایط بازپرداخت به گونهای باشد که شما کارمزد اضافی یا سودهای نامتعارف پرداخت نکنید، عملاً ساعت را ارزانتر از ارزش واقعی آینده آن خریداری کردهاید؛ اما این تنها یک روی سکه است.
کالای سرمایهای یا هزینه مصرفی؛ تفکیک ساعت ماندگار از مدلهای زودگذر
اشتباه مرگبار بسیاری از خریداران، یکسان دانستن تمام ساعتها در محاسبات مالی است. ساعتی که ارزش خرید اقساطی دارد، باید کالایی بادوام و نزدیک به دارایی ماندگار باشد، نه یک وسیله مصرفی یکبارمصرف.
یک ساعت مکانیکی یا کوارتز اصیل ساختهشده از استیل ضدزنگ ۳۱۶L با شیشه ضدخش یاقوت کبود، بیش از ده تا بیست سال بر روی دست شما کار میکند و حتی میتواند به عنوان یادگاری خانوادگی حفظ شود.
در مقابل، ساعتهای فستفشن پلاستیکی یا کپیهای درجهسه پس از چند ماه کدر شده یا از کار میافتند. متعهد شدن به پرداخت اقساط برای کالایی که پیش از پایان اقساط عمرش تمام میشود، اشتباهی فاحش است.
چه زمانی خرید اقساطی ساعت مچی کاملاً منطقی و هوشمندانه است؟
اگر اصول سواد مالی را به درستی به کار ببندید، خرید قسطی میتواند بدون ایجاد کوچکترین فشار روانی، مسیر رسیدن به ساعت دلخواهتان را هموار سازد. در چهار سناریوی زیر، خرید اقساطی بالاترین درجه منطق اقتصادی را دارد.
سناریوی نخست: طرحهای اعتباری الان بخر بعداً پرداخت کن با سود صفر درصد
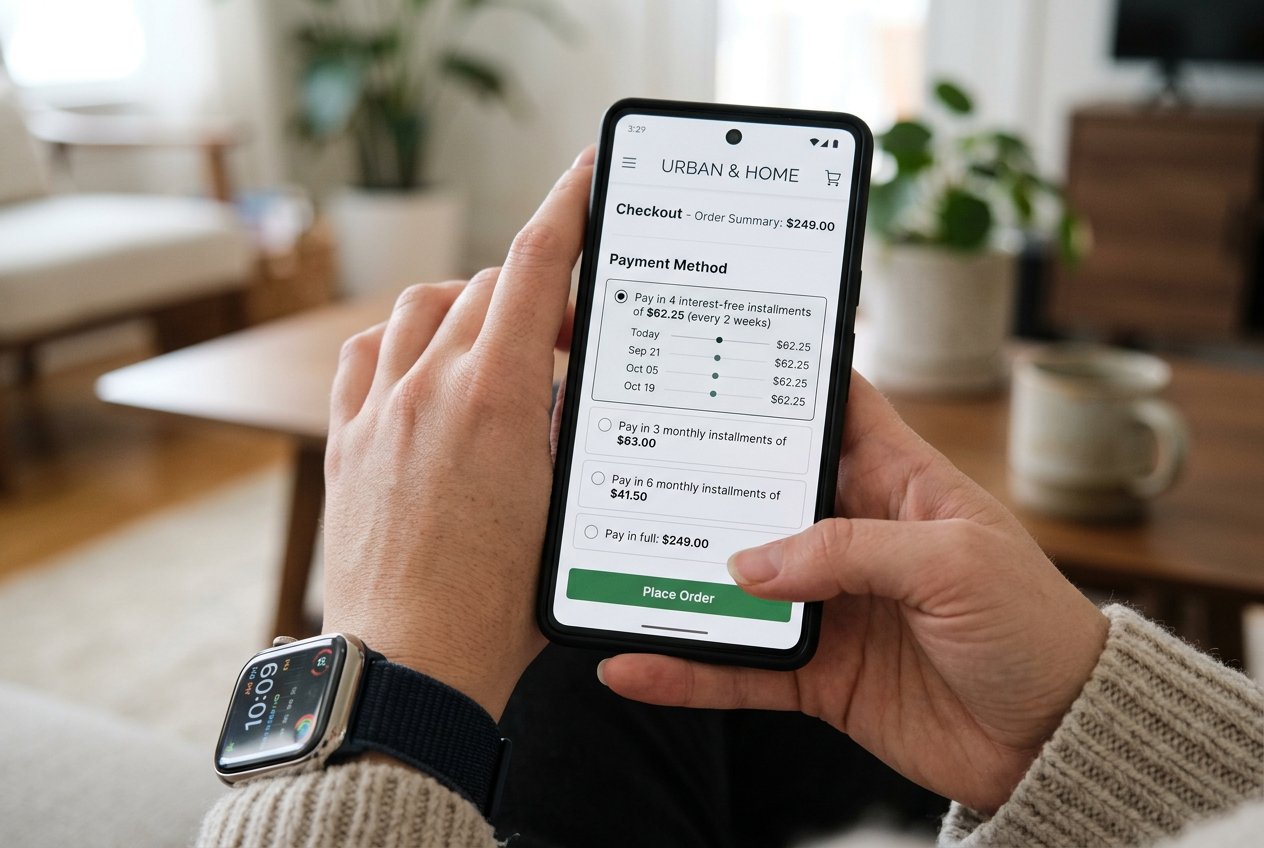
بزرگترین تحول در تجارت الکترونیک، ظهور پلتفرمهای خرید اعتباری نظیر اسنپپی است. در این شیوه، بهای ساعت به چهار قسط مساوی ماهانه تقسیم میشود، بدون اینکه حتی یک ریال سود، کارمزد پنهان یا بهره بانکی به فاکتور نهایی افزوده شود.
وقتی قیمت نقدی و اقساطی کالا یکسان است، عقلانیت مالی حکم میکند که پول نقد خود را در حسابهای سرمایهگذاری یا گردش کاری حفظ کنید و هزینه ساعت را به صورت خرد از درآمد ماهانه بپردازید.
این طرحها هیچگونه چک، ضامن یا تشریفات اداری پیچیده نیاز ندارند و به شما اجازه میدهند بدون دست زدن به پساندازهای اضطراری، ساعت مورد علاقهتان را در همان لحظه تحویل بگیرید.
سناریوی دوم: پیشدستی هوشمندانه بر موجهای تورمی و نوسانات دلار
بارها تجربه کردهاید که برای خرید ساعتی خاص ماهها پول پسانداز کردهاید، اما درست زمانی که مبلغ لازم جمعآوری شده، قیمت ساعت به دلیل جهش نرخ ارز دو برابر شده است.
خرید اقساطی به شما اجازه میدهد قیمت قطعی کالا را در لحظه حال فریز کنید. حتی اگر تورم در ماههای پیشرو اوج بگیرد، اقساط شما کاملاً ثابت و قطعی باقی خواهد ماند.
سناریوی سوم: اهرمسازی پرستیژ شغلی و بازگشت سرمایه ناملموس
در بسیاری از حرفهها نظیر وکالت، مدیریت بازرگانی، مشاوره املاک لوکس و مذاکرات تجاری، ظاهر و پوشش شما پیامی مستقیم از اعتبار و موفقیت به طرف مقابل مخابره میکند.
یک ساعت مچی فاخر از میان مدلهای مستر ساعت های رولکس با استیل درخشان و تراشهای دقیق، اعتباری فوری به زبان بدن شما میبخشد. اگر داشتن ساعتی باوقار بتواند در موفقیت یک قرارداد کاری به شما کمک کند، هزینه اقساط آن نوعی سرمایهگذاری شغلی بسیار سودآور است.
سناریوی چهارم: خرید یکباره ساعت اصیل به جای خریدهای مکرر بیکیفیت
یک ضربالمثل انگلیسی میگوید من آنقدر ثروتمند نیستم که جنس ارزان بخرم. خرید اقساطی به شما امکان میدهد به جای خرید سالانه ساعتهای ارزانقیمت که به سرعت خراب میشوند، یکبار ساعتی اصیل از خانواده ساعت های کاسیو یا ساعتهای مقاوم کوارتز تهیه کنید و سالها از خرید ساعت جدید بینیاز شوید.
اگر مایلید برای ارتقای پرستیژ کاری خود ساعتی از شاهکارهای نامآشنای سوئیسی با بدنه استیل ضدزنگ و موتور ژاپنی را به صورت اقساطی انتخاب کنید، مدلهای مستر زیر ارزش بررسی بالایی دارند:
 ارسال فوری
 خرید حضوری
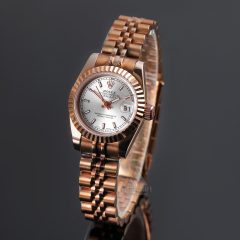
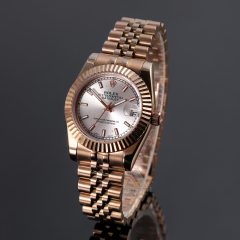
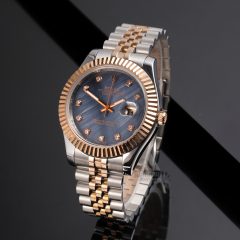
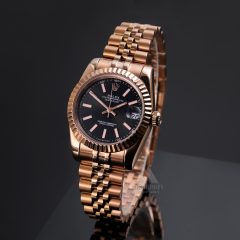
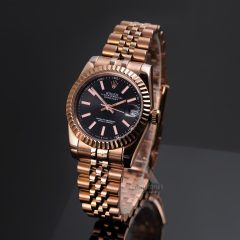
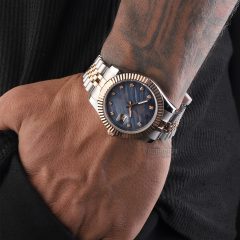
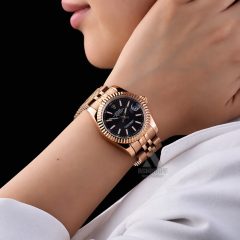
ساعت رولکس دیت جاست دست دوم Rolex Datejust-ST
ارسال فوری
خرید حضوری
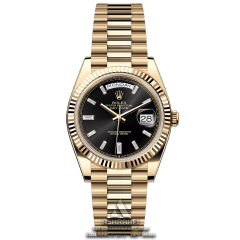
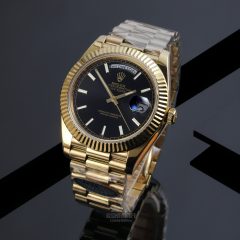
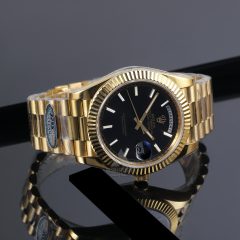
ساعت رولکس دی دیت موتور سوئیس Rolex Day Date Z-GK
ارسال فوری
خرید حضوری
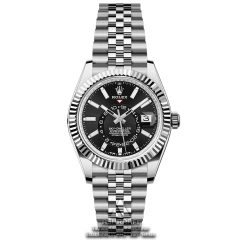
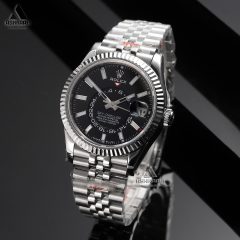
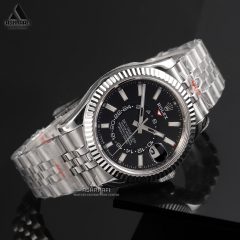
ساعت مردانه رولکس اسکای دولر موتور سوئیس Rolex Sky Dweller Z-SK
ارسال فوری
خرید حضوری
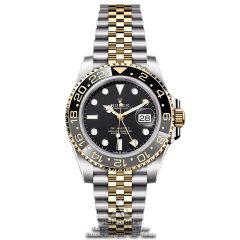
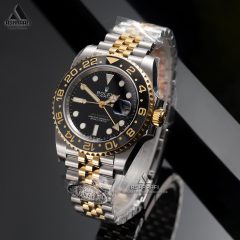
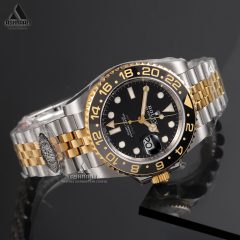
ساعت رولکس جی ام تی موتور سوئیس Rolex Gmt-Master II-Z-SGK
چه زمانی خرید اقساطی ساعت یک تله مالی پرهزینه و خطرناک است؟
روی تاریک خرید اقساطی زمانی آشکار میشود که هیجان لحظهای بر منطق حسابداری غلبه کند. صنعت تبلیغات همواره تلاش میکند خرید قسطی را بیدردسر جلوه دهد، اما غفلت از چند فاکتور کلیدی میتواند آرامش مالی شما را برهم بزند.
تله نخست: کارمزدها و بهرههای سنگین سالانه
برخی از پلتفرمهای وامدهی یا فروشگاههای واسط، سودهایی معادل ۳۰ تا ۴۵ درصد بر مبلغ ساعت اضافه میکنند. هنگامی که سود دوران بازپرداخت را محاسبه میکنید، متوجه میشوید ساعتی ده میلیون تومانی را نزدیک به پانزده میلیون تومان خریدهاید.
پرداخت چنین بهره سنگینی برای کالایی که ذاتاً یک کالای لوکس و غیرحیاتی است، از منظر علم اقتصاد به هیچ عنوان توجیهپذیر نیست و به معنای سوزاندن بخش بزرگی از دسترنج ماهانه شماست.
تله دوم: اقساط بلندمدت برای ساعتهای دیجیتال و هوشمند سریعالاستهلاک
دنیای ساعتهای دیجیتال و گجتها با سرعتی سرسامآور در حال پیشرفت است. یک ساعت هوشمند پس از گذشت یک تا دو سال با افت ظرفیت باتری و قدیمی شدن پردازنده روبرو میشود.
اگر ساعتی هوشمند را با اقساط ۱۸ ماهه یا ۲۴ ماهه خریداری کنید، زمانی که ساعت شما کهنه شده و ارزش خود را در بازار از دست داده است، شما همچنان در حال پرداخت چکهای آن هستید؛ سناریویی تلخ که حس ناخوشایندی ایجاد میکند.
تله سوم: خرید احساسی فراتر از سقف توان مالی ماهانه
خرید اقساطی نباید توهم ثروتمند بودن ایجاد کند. اگر بهای یک قسط ماهانه ساعت، بخش بزرگی از درآمد شما را ببلعد و در پرداخت هزینههای روزمره درمان، خوراک یا اجاره خانه اختلال ایجاد کند، شما در تله بدهی افتادهاید.
ساعت مچی باید مایه آرامش و لذت بصری باشد؛ اما اگر هر ماه با فرا رسیدن سررسید قسط احساس خفگی مالی به شما دست دهد، آن ساعت بار سنگینی بر دوش روان شما خواهد بود.
تله چهارم: هزینههای پنهان، جریمه دیرکرد و چکهای برگشتی
در طرحهای اقساطی دارای چک صیادی یا وامهای بانکی، یک روز تاخیر در واریز قسط میتواند منجر به جرایم سنگین دیرکرد و مسدود شدن رتبه اعتباری شما در شبکه بانکی کشور شود.
قبل از هرگونه امضای قرارداد اقساطی، جدول بازپرداختها، کارمزدهای خدمات، هزینههای اعتبارسنجی و سقف جرایم دیرکرد را موشکافانه مطالعه نمایید.
برای کسانی که به دنبال ساعتهایی با نهایت دوام، هزینه منطقی و بدون استهلاک هستند، بررسی مجموعههای بادوام زیر خریدی حسابشده را رقم میزند:
ارسال فوری
خرید حضوری
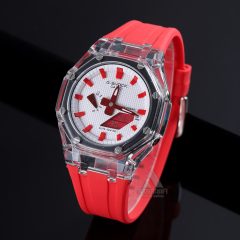
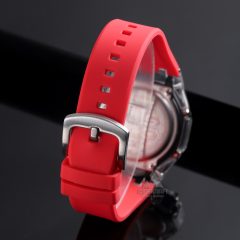
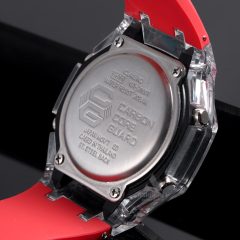
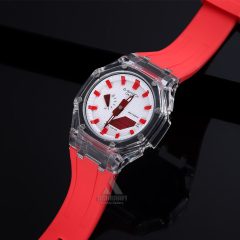
ساعت جی شاک دست دوم Casio G-Shock GA-2100T-ST
ارسال فوری
خرید حضوری
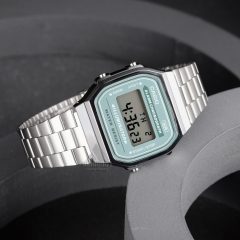
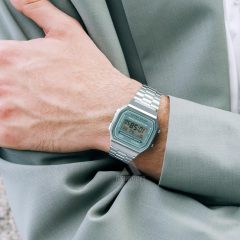
ساعت مچی کاسیو Casio A168WA-3AY
ارسال فوری
خرید حضوری
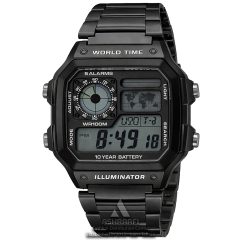
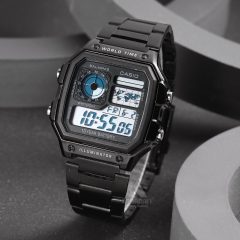
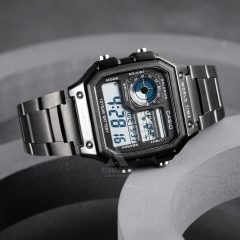
ساعت کاسیو دیجیتالی مشکی Casio AE-1200-KK
ارسال فوری
خرید حضوری
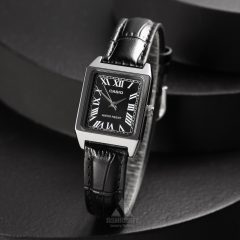
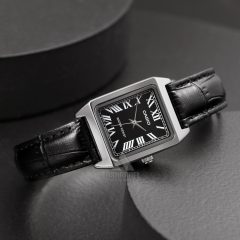
ساعت مچی زنانه کاسیو Casio LTP-V007L-1B
فرمولهای طلایی سواد مالی؛ چکلیست قبل از فشردن دکمه خرید اقساطی
کارشناسان برجسته مدیریت ثروت شخصی، قواعد ساده اما بسیار کارآمدی را برای خرید کالاهای لوکس و اکسسوریها تدوین کردهاند. پیش از اقدام به خرید قسطی، آزمونهای زیر را بر روی تصمیم خود اجرا کنید.
قاعده طلایی دهدرصد از درآمد مازاد
مبلغ قسط ماهانه ساعت مچی هرگز نباید بیش از ده درصد از درآمد خالص مازاد شما (پولی که پس از کسر تمام هزینههای اساسی زندگی باقی میماند) را اشغال کند.
اگر پس از پرداخت تمام مخارج زندگی ده میلیون تومان پول آزاد در ماه دارید، حداکثر سقف مجاز برای قسط ساعت، یک میلیون تومان است. رعایت این تناسب تضمین میکند که هیچ فشاری به زندگی روزمره شما وارد نخواهد شد.
آزمون معروف توان خرید دوتایی
یکی از اصول سرشناس در روانشناسی مالی میگوید: اگر در حساب خود آنقدر پول نداری که دو عدد از کالای مد نظرت را نقداً بخری، توانایی مالی خرید اقساطی یکی از آنها را هم نداری.
این آزمون نشان میدهد که خرید اقساطی باید ابزاری برای بهینهسازی جریان نقدینگی افراد توانمند باشد، نه پوششی موقت برای خرید فراتر از ظرفیت جیب.
جدول ماتریس تصمیمگیری؛ خرید اقساطی منطقی در برابر پرهزینه
برای آنکه بتوانید در یک نگاه، وضعیت تصمیم خرید خود را بسنجید، جدول مقایسهای زیر شاخصهای مثبت و خطوط قرمز را به تفکیک پیش روی شما قرار میدهد:
| شاخصه ارزیابی | خرید اقساطی منطقی و هوشمندانه | خرید اقساطی پرهزینه و غیرمنطقی |
|---|---|---|
| نرخ کارمزد و سود | صفر درصد (طرحهای اعتباری ۴ قسطه نظیر اسنپپی) | سودهای بالای ۲۵ تا ۴۰ درصد سالانه |
| نوع و ماندگاری ساعت | ساعتهای کلاسیک استیل، موتور ژاپنی، یاقوت ضدخش | ساعتهای پلاستیکی مد زودگذر و گجتهای زودمستهلک |
| مدت زمان بازپرداخت | کوتاهمدت (حداکثر ۲ تا ۴ ماهه) | بلندمدت و فرسایشی (۱۲ تا ۲۴ ماهه) |
| تناسب با درآمد ماهانه | کمتر از ۱۰ درصد درآمد مازاد ماهانه | بیش از ۳۰ درصد درآمد و اخلال در هزینههای واجب |
| انگیزه خرید | حفظ نقدینگی، پیشدستی بر تورم و پرستیژ کاری | چشموهمچشمی، هیجان آنی و تظاهر زودگذر |
| تضمین اصالت کالا | خرید از گالری معتبر با گارانتی کارکرد | خرید از کانالهای ناشناس بدون خدمات پس از فروش |
شبیهسازی عددی در دنیای واقعی؛ مقایسه نقد، اسنپپی و وامهای بانکی
برای آنکه اثر ریاضی این تصمیمات را به وضوح مشاهده کنید، بیایید یک ساعت فرضی با بهای ده میلیون تومان را در سه سناریوی مختلف پرداخت مورد بررسی عددی قرار دهیم.
در سناریوی اول، شما کل مبلغ ده میلیون تومان را به صورت نقدی در زمان خرید پرداخت میکنید. در سناریوی دوم، از طرح اعتباری چهار ماهه اسنپپی با سود صفر درصد استفاده میکنید و ماهانه دو میلیون و پانصد هزار تومان میپردازید.
در سناریوی سوم، به سراغ تسهیلات دوازده ماهه با کارمزد سالانه ۳۶ درصد میروید. نتایج این مقایسه ریاضی به وضوح نشان میدهد چرا نوع روش پرداخت اهمیت بنیادین دارد:
| روش پرداخت | پیشپرداخت اولیه | مبلغ هر قسط ماهانه | مجموع پرداختی نهایی | ارزیابی اقتصادی |
|---|---|---|---|---|
| خرید نقدی یکجا | ۱۰,۰۰۰,۰۰۰ تومان | بدون قسط | ۱۰,۰۰۰,۰۰۰ تومان | کاهش ناگهانی نقدینگی حساب |
| طرح اسنپپی (۴ قسطه) | ۲,۵۰۰,۰۰۰ تومان | ۲,۵۰۰,۰۰۰ تومان (۳ قسط) | ۱۰,۰۰۰,۰۰۰ تومان | حفظ جریان نقدینگی و بهرهمندی از تورم |
| وام ۱۲ ماهه با سود ۳۶٪ | ۲,۰۰۰,۰۰۰ تومان | ۹۷۰,۰۰۰ تومان (۱۲ قسط) | ۱۳,۶۴۰,۰۰۰ تومان | پرداخت ۳۶٪ هزینه مازاد و تله مالی |
همانطور که در جدول بالا مشاهده میشود، تفاوت میان طرحهای بدون کارمزد و وامهای با بهره، بیش از سه و نیم میلیون تومان هزینه اضافی است؛ مبلغی که میتواند صرف خرید یک ساعت باکیفیت دیگر یا ارتقای وسایل شخصی شما شود.
روانشناسی خرید اقساطی؛ مهار اثر دیدرو و دومینوی هزینههای ناخواسته
فیلسوف نامدار فرانسوی، دنیس دیدرو، پدیدهای روانشناختی را توصیف کرده است که امروزه به اثر دیدرو شهرت دارد. این پدیده بیان میکند که خرید یک کالای لوکس تازه، زنجیرهای از احساس نیاز به کالاهای جدیدتر را در ذهن انسان فعال میسازد.
هنگامی که شما یک ساعت مچی بسیار شیک را به صورت قسطی خریداری میکنید، ممکن است به سرعت احساس کنید که کفشها، کت یا کیف قبلی شما با این ساعت هماهنگ نیستند و ناخواسته وارد چرخه بدهیهای زنجیرهای برای ارتقای تمام کمد لباس خود شوید.
خریدار آگاه پیش از خرید ساعت، باید با این دام روانی آشنا باشد و ساعت را به عنوان مکملی آرامشبخش برای سبک پوشش فعلی خود بپذیرد، نه نقطه آغازی برای خریدهای هیجانی و نامتعارف بعدی.
راهنمای گامبهگام خرید اقساطی با اسنپپی در فروشگاه اشرافی
برای آنکه بتوانید از مزایای خرید اقساطی بدون سود بهرهمند شوید، فرآیند خرید در وبسایت اشرافی به سادهترین شکل ممکن طراحی شده است تا بدون کوچکترین تشریفات اداری ساعت مورد علاقه خود را سفارش دهید.
در گام نخست، ساعت مورد نظر خود را از میان مجموعههای متنوع انتخاب کرده و به سبد خرید اضافه میکنید. در مرحله بعد، در صفحه پرداخت و تسویه حساب، گزینه پرداخت اقساطی اسنپپی را انتخاب مینمایید.
با تایید شماره تلفن، تنها قسط اول در لحظه پرداخت میشود و سفارش شما بلافاصله بستهبندی و ارسال میگردد. سه قسط باقیمانده در ماههای بعد به صورت کاملاً خودکار و بدون نیاز به چک یا ضامن تسویه خواهد شد.
حفظ ارزش دارایی؛ نقش لوازم جانبی و نگهداری در ماندگاری ساعت
وقتی ساعتی را با برنامهریزی مالی تهیه میکنید، نگهداری درست از آن ضامن بقای ارزش مادی و معنوی ساعت خواهد بود. ساعتهایی که در شرایط استاندارد نگهداری میشوند، سالها زیبایی روز نخست را حفظ مینمایند.
استفاده از یک جعبه ساعت مچی با بالشتکهای مخملی مانع از خراشیده شدن بدنه استیل و قفل ساعت در کمد شخصی میشود. همچنین با تهیه بندهای جانبی از بخش بند ساعت مچی، میتوانید بدون هزینه برای خرید ساعت دوم، ظاهر ساعت خود را متناسب با هر نوع مجلسی تغییر دهید.
اگر از گجتهای هوشمند استفاده میکنید نیز تهیه محافظهای صفحه از بخش لوازم جانبی ساعت هوشمند از شکستن نمایشگر در ضربات احتمالی جلوگیری میکند.
مفهوم هزینه فرصت؛ چرا ثروتمندان و بازرگانان نیز ساعت را اقساطی میخرند؟
شاید تعجب کنید اگر بدانید بسیاری از خریداران ساعتهای لوکس به شیوه اقساطی، افرادی با توانایی مالی بسیار بالا هستند که موجودی حساب آنها کفاف خرید نقدی دهها ساعت را میدهد. دلیل این رفتار در درک عمیق مفهوم هزینه فرصت نهفته است.
هزینه فرصت به این معناست که اگر شما مبلغ ده یا بیست میلیون تومان را به صورت یکجا از حساب تجاری یا سبد سرمایهگذاری خود خارج کنید، سودی که میتوانستید از گردش آن پول در کسبوکار یا خرید کالاهای تجاری به دست آورید را برای همیشه از دست دادهاید.
یک فعال اقتصادی هوشمند ترجیح میدهد نقدینگی خود را در چرخه تولید یا تجارت فعال نگه دارد که بازدهی ماهانه ایجاد میکند و به جای پرداخت یکباره، هزینه ساعت را با اقساط ماهانه بدون سود تسویه نماید.
تفاوت بنیادین بدهی مولد با بدهی مخرب مصرفی
در دانش مدیریت مالی مدرن، بدهیها به دو گروه زنده و مخرب تقسیم میشوند. بدهی مخرب زمانی است که شما برای کالاهای یکبارمصرف و بدون بازدهی، وامهای بهرهدار میگیرید و آینده مالی خود را به حراج میگذارید.
در مقابل، بدهی کنترلشده و بدون سود برای کالایی بادوام که اعتمادبهنفس، اعتبار تجاری و حس شادابی را در شما تقویت میکند، نوعی بدهی هوشمندانه به حساب میآید؛ زیرا شما بدون کاهش نقدینگی جاری، به کیفیت بالاتری از زندگی دست یافتهاید.
خرید اقساطی به عنوان کادو و هدیه؛ شیرینی مناسبتها بدون شوک مالی
یکی از هوشمندانهترین کاربردهای خرید اقساطی ساعت مچی، تهیه هدیه برای مناسبتهای ویژهای همچون سالگرد ازدواج، جشن فارغالتحصیلی یا تولد عزیزان است. در بسیاری از مواقع، این رویدادها در ماههایی رخ میدهند که تعهدات مالی دیگر مجالی برای پرداختهای نقدی سنگین باقی نمیگذارند.
استفاده از طرحهای اعتباری چهار ماهه به شما امکان میدهد هدیهای بسیار باوقار، فاخر و باکیفیت به عزیزانتان تقدیم کنید، بدون آنکه مجبور به فدا کردن سایر اولویتهای خانوادگی شوید یا از روی اجبار، به سراغ کادوهای ارزانقیمت و بیدوام بروید.
این شیوه تسویه، خاطرهای باشکوه و ماندگار بر جای میگذارد و فشار مالی هدیه دادن را در ماههای بعد مستهلک میسازد، بدون آنکه ریالی سود مازاد به خانواده تحمیل نماید.
تعهد مالی مثبت به عنوان محرک انگیزه شغلی
روانشناسان سازمانی به پدیدهای اشاره میکنند که در آن، تعهدات مالی کنترلشده و خرد میتوانند مانند یک محرک روانی مثبت عمل کنند. بستن یک ساعت مچی نفیس بر دست و پرداخت اقساط منظم آن، حس استقلال، پیشرفت شغلی و انگیزه برای افزایش بهرهوری کاری را در انسان بیدار نگه میدارد.
شما هر روز با نگاه به مچ دست خود، نتیجه تلاشهایتان را میبینید و انگیزه میگیرید تا برای ارتقای رتبه حرفهای خود با تمرکز و انرژی بالاتری گام بردارید.
فرمول تصمیمگیری نهایی؛ آیا برای شما وقت خرید اقساطی است؟
با کنار هم قرار دادن تمام این تحلیلهای اقتصادی و تخصصی، اکنون میتوانید با اطمینان کامل به تصمیمگیری بپردازید. این سه پرسش کلیدی قطبنمای شما خواهند بود:
- آیا روش خریدی که انتخاب کردهاید دارای سود و کارمزد صفر درصد (مانند سامانه اسنپپی در ۴ قسط) است؟ اگر بله، خرید اقساطی کاملاً به سود قدرت خرید شماست.
- آیا ساعتی که انتخاب کردهاید از متریال ماندگار نظیر استیل ضدزنگ و موتور اصیل ژاپنی ساخته شده است؟ اگر بله، این خرید یک سرمایهگذاری مچی با طول عمر چندین ساله است.
- آیا قسط ماهانه ساعت بدون لطمه به پساندازهای اساسی و مخارج واجب زندگی به سادگی قابل پرداخت است؟ اگر بله، با خیالی آسوده اقدام به خرید نمایید.
برای کسانی که مایلند کلکسیونی متنوع از معتبرترین برندهای جهان را مرور کرده و بهترین مدلها را ارزیابی کنند، گشتوگذار در تالار جامع ساعت مچی و بررسی نمونههای اصیل ساعت مچی اوماکس و شاهکارهای ساعتسازی چشماندازی فوقالعاده فراهم میآورد.
سوالات متداول
آیا خرید اقساطی ساعت مچی با اسنپپی شامل کارمزد یا بهره اضافی میشود؟
خیر. در روش پرداخت اعتباری اسنپپی، مبلغ فاکتور دقیقاً به چهار قسمت مساوی تقسیم میشود و هیچگونه سود، کارمزد پنهان یا هزینه اضافی به قیمت نقدی ساعت افزوده نخواهد شد.
آیا خرید قسطی ساعتهای هایکپی سوئیسی توجیه اقتصادی دارد؟
بله، به شرط آنکه مدل انتخابی از نوع مستر کوالیتی با بدنه استیل ضدزنگ ۳۱۶L، شیشه یاقوت ضدخش و موتور بادوام ژاپنی باشد که تا سالها کیفیت اولیه و پرستیژ خود را حفظ کند.
آیا ساعتهای خریداریشده به صورت اقساطی نیز شامل گارانتی معتبر میشوند؟
بله. نحوه پرداخت نقدی یا اقساطی هیچ تاثیری در خدمات پس از فروش ندارد و تمامی ساعتها با گارانتی کارکرد موتور، ضمانت سلامت فیزیکی و اصالت کالا ارسال میگردند.
چرا خرید اقساطی بلندمدت برای ساعتهای هوشمند ارزان توصیه نمیشود؟
زیرا گجتهای هوشمند ارزانقیمت طول عمر کوتاهی دارند و ممکن است قبل از به پایان رسیدن اقساط دوازدهماهه، باتری یا نرمافزار آنها مستهلک شود.
در صورت بروز مشکل در بازپرداخت اقساط چه اتفاقی میافتد؟
تاخیر در پرداخت اقساط میتواند منجر به جریمههای دیرکرد و مسدود شدن امتیاز اعتباری کاربر در سامانههای خرید اعتباری کشور شود؛ بنابراین همواره باید بر اساس درآمد آزاد ماهانه خرید کرد.
خرید ساعت مچی هنگامی که با آگاهی مالی و درایتی حسابشده انجام پذیرد، لذتی ماندگار از زمانسنجی فاخر را برای شما به ارمغان میآورد. تنوع گزینهها نباید شما را به بیراهه ببرد؛ آنچه اصالت خرید شما را تثبیت میکند، انتخاب مجموعهای است که شفافیت، کیفیت و آسایش خریدار را سرلوحه کار خود قرار داده است.
گالری تخصصی اشرافی با فراهم آوردن درگاه پرداخت اقساطی اسنپپی، این امکان را مهیا ساخته تا بدون سود و در چهار قسط سبک، ارزشمندترین ساعتهای روز دنیا را با گارانتی معتبر و اطمینان خاطر بر مچ دست خود ببندید. کارشناسان اشرافی در تمام مراحل انتخاب، همراه مطمئن شما برای تصمیمی هوشمندانه و برازنده خواهند بود.

